Domain kgbd.de kaufen?
Wir ziehen mit dem Projekt
kgbd.de um.
Sind Sie am Kauf der Domain
kgbd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kgbd.de kaufen?
Wann endet kleinunternehmerregelung?
Die Kleinunternehmerregelung endet, wenn der Umsatz eines Unternehmens innerhalb eines Kalenderjahres 22.000 Euro übersteigt. In diesem Fall muss das Unternehmen Umsatzsteuer ausweisen und abführen. Alternativ endet die Regelung auch, wenn der Umsatz im laufenden und im vorangegangenen Kalenderjahr zusammen mehr als 50.000 Euro beträgt. Sobald diese Grenzen überschritten werden, muss das Unternehmen die Umsatzsteuer an das Finanzamt abführen. Es ist wichtig, die Umsatzentwicklung im Auge zu behalten, um rechtzeitig auf die Beendigung der Kleinunternehmerregelung reagieren zu können. Es empfiehlt sich, regelmäßig die Umsätze zu überprüfen und gegebenenfalls steuerliche Anpassungen vorzunehmen. **
Was ist eine kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden, wenn sie bestimmte Umsatzgrenzen nicht überschreiten. In Deutschland gilt beispielsweise eine Umsatzgrenze von 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer aus Einkäufen geltend machen. Die Kleinunternehmerregelung soll kleinen Unternehmen bürokratische und steuerliche Erleichterungen bieten. **


Ähnliche Suchbegriffe für Kleinunternehmerregelung
Top-Angebote
Produkte zum Begriff Kleinunternehmerregelung:
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet die kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von vereinfachten Steuervorschriften zu profitieren. Unternehmen, die unter die Kleinunternehmerregelung fallen, sind von der Umsatzsteuer befreit und müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Um als Kleinunternehmer zu gelten, darf der Umsatz bestimmte Grenzen nicht überschreiten, die je nach Land variieren können. Kleinunternehmer müssen außerdem keine Umsatzsteuervoranmeldung abgeben, was die Verwaltungskosten reduziert. Es ist wichtig, die Voraussetzungen und Beschränkungen der Kleinunternehmerregelung genau zu prüfen, um sicherzustellen, dass man berechtigt ist, von den Vorteilen zu profitieren. **
-
Was besagt die kleinunternehmerregelung?
Die Kleinunternehmerregelung besagt, dass Unternehmen mit einem jährlichen Umsatz unterhalb einer bestimmten Grenze von der Umsatzsteuer befreit sind. In Deutschland liegt diese Grenze aktuell bei 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer geltend machen. Die Regelung soll vor allem kleinen Unternehmen und Existenzgründern den bürokratischen Aufwand erleichtern. **
-
Wie lange gilt kleinunternehmerregelung?
Die Kleinunternehmerregelung gilt in Deutschland für Unternehmen, die im vorangegangenen Jahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Solange diese Umsatzgrenzen nicht überschritten werden, können Unternehmen von der Kleinunternehmerregelung profitieren. Es handelt sich dabei um eine steuerliche Vereinfachung, da Kleinunternehmer von der Umsatzsteuer befreit sind und somit keine Umsatzsteuervoranmeldungen abgeben müssen. Es ist wichtig, regelmäßig zu überprüfen, ob die Umsatzgrenzen eingehalten werden, da andernfalls die Kleinunternehmerregelung nicht mehr angewendet werden kann. **
-
Was ist die Kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden. Unternehmen, die unterhalb einer bestimmten Umsatzgrenze bleiben, müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch keine Umsatzsteuervoranmeldungen abgeben. Dadurch entfällt für sie der administrative Aufwand und sie können ihre Produkte oder Dienstleistungen günstiger anbieten. **
Soll ich die Kleinunternehmerregelung annehmen?
Die Entscheidung, die Kleinunternehmerregelung anzunehmen, hängt von verschiedenen Faktoren ab. Wenn dein Umsatz voraussichtlich unter der Grenze von 22.000 Euro pro Jahr (in Deutschland) liegen wird und du keine Vorsteuerabzüge geltend machen möchtest, könnte die Kleinunternehmerregelung sinnvoll sein. Es ist jedoch ratsam, sich vorher von einem Steuerberater beraten zu lassen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
Wie lange gilt die kleinunternehmerregelung?
Die Kleinunternehmerregelung gilt in Deutschland für Unternehmen, die im vorangegangenen Jahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr einen Umsatz von höchstens 50.000 Euro erwarten. Unternehmen, die unter diese Regelung fallen, sind von der Umsatzsteuer befreit und müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Die Regelung bietet kleinen Unternehmen eine Vereinfachung in der Buchhaltung und Verwaltung. Es ist jedoch wichtig, die Umsatzgrenzen im Auge zu behalten, da bei Überschreitung der Grenzen die Umsatzsteuerpflicht greift. **
Top-Angebote
Produkte zum Begriff Kleinunternehmerregelung:
-
Bearware 8x Fensteralarm 120 dB, Tür- & Fenster-Sensor, Einbruchschutz, Alarmanlage, mit BatterienIhre Sicherheit ist uns wichtig! Haus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmaßnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfrei59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bodycam 1440P - Tragbare Kamera - Überwachung der Sicherheit - Infrarot-Nachtsicht - 128 GB - SchwarzHalten Sie jeden Moment gestochen scharf mit dieser fortschrittlichen 1440P-Bodycam. Diese tragbare Kamera ist Ihr zuverlässiger Partner, um entscheidende Aufnahmen zu machen, egal ob Sie im Sicherheitsbereich tätig sind, als Polizist oder in einer anderen professionellen Rolle, in der die Aufzeichnung von Beweismaterial unerlässlich ist. Mit einer beeindruckenden Auflösung und einem weiten Blickwinkel verpassen Sie nie wieder ein Detail, selbst unter schwierigen Bedingungen. Diese Bodycam ist für den intensiven Einsatz konzipiert und bietet eine Lösung für den Bedarf an zuverlässigen und langlebigen Aufnahmen. Dank des leistungsstarken 3300-mAh-Akkus können Sie bis zu 11 Stunden kontinuierlich aufnehmen, was mehr als ausreichend für einen ganzen Arbeitstag ist. Der großzügige interne Speicher von 128 GB sorgt dafür, dass Sie sich keine Sorgen um Speicherplatz machen müssen, selbst wenn Sie hochauflösende Videos aufnehmen. Die Kamera ist einfach zu bedienen und kann mit einem Knopfdruc722,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet kleinunternehmerregelung?
Die Kleinunternehmerregelung endet, wenn der Umsatz eines Unternehmens innerhalb eines Kalenderjahres 22.000 Euro übersteigt. In diesem Fall muss das Unternehmen Umsatzsteuer ausweisen und abführen. Alternativ endet die Regelung auch, wenn der Umsatz im laufenden und im vorangegangenen Kalenderjahr zusammen mehr als 50.000 Euro beträgt. Sobald diese Grenzen überschritten werden, muss das Unternehmen die Umsatzsteuer an das Finanzamt abführen. Es ist wichtig, die Umsatzentwicklung im Auge zu behalten, um rechtzeitig auf die Beendigung der Kleinunternehmerregelung reagieren zu können. Es empfiehlt sich, regelmäßig die Umsätze zu überprüfen und gegebenenfalls steuerliche Anpassungen vorzunehmen. **
-
Was ist eine kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden, wenn sie bestimmte Umsatzgrenzen nicht überschreiten. In Deutschland gilt beispielsweise eine Umsatzgrenze von 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer aus Einkäufen geltend machen. Die Kleinunternehmerregelung soll kleinen Unternehmen bürokratische und steuerliche Erleichterungen bieten. **
-
Was bedeutet die kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von vereinfachten Steuervorschriften zu profitieren. Unternehmen, die unter die Kleinunternehmerregelung fallen, sind von der Umsatzsteuer befreit und müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Um als Kleinunternehmer zu gelten, darf der Umsatz bestimmte Grenzen nicht überschreiten, die je nach Land variieren können. Kleinunternehmer müssen außerdem keine Umsatzsteuervoranmeldung abgeben, was die Verwaltungskosten reduziert. Es ist wichtig, die Voraussetzungen und Beschränkungen der Kleinunternehmerregelung genau zu prüfen, um sicherzustellen, dass man berechtigt ist, von den Vorteilen zu profitieren. **
-
Was besagt die kleinunternehmerregelung?
Die Kleinunternehmerregelung besagt, dass Unternehmen mit einem jährlichen Umsatz unterhalb einer bestimmten Grenze von der Umsatzsteuer befreit sind. In Deutschland liegt diese Grenze aktuell bei 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer geltend machen. Die Regelung soll vor allem kleinen Unternehmen und Existenzgründern den bürokratischen Aufwand erleichtern. **
Ähnliche Suchbegriffe für Kleinunternehmerregelung
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaiser, Dieter: Fachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche GrundlagenFachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche Grundlagen , Wichtige Grundkenntnisse für die Ausbildung Das Lehrbuch vermittelt umfassend die wesentlichen Inhalte der Wirtschafts- und Sozialkunde. Der Autor behandelt unter anderem folgende Einzelthemen: Wirtschaftsordnungen: Freie Marktwirtschaft/Planwirtschaft/Soziale Marktwirtschaft Wirtschaftsbereiche und Produktionsfaktoren Betriebswirtschaftliche Grundlagen: Betriebswirtschaftliches Handeln Unternehmensformen/Betriebsorganisationen: Geschäftsführung, Aufsichtsrat, Vorstand, Hauptversammlung, Genossenschaftsversammlung Lohn- und Gehaltsabrechnung: Betriebswirtschaftliche Kennzahlen und Leistungsrechnung Auf aktuellem Stand Der Inhalt des Buches spiegelt die aktuelle Ausbildungsordnung der Fachkraft für Schutz und Sicherheit wider, die dem Bereich »Wirtschaft und Soziales« wesentliches Gewicht beimisst. Die komplett überarbeitete 4. Auflage ermöglicht den Auszubildenden einen leicht verständlichen Zugang zum relevanten betriebswirtschaftlichen und rechtlichen Grundlagenwissen. Hierzu wurde auf eine klare Gliederung und eine nachvollziehbare Darstellung der Inhalte Wert gelegt, wie etwa durch ein Kapitelregister am Seitenrand. Wirtschaftliche Zusammmenhänge verstehen Arbeitgeber der Sicherheitswirtschaft erwarten von ihren Sicherheitsfachkräften neben fachlichen Kenntnissen auch betriebswirtschaftliches Wissen. So können wirtschaftliche Veränderungen früher erkannt und betriebliche Abläufe mit geeigneten Maßnahmen angepasst werden, um Kundenakzeptanz und Bestand der Unternehmen zu sichern. Empfehlenswert für: Das Fachbuch ist vorrangig auf die 3-jährige Berufsausbildung zur Fachkraft für Schutz und Sicherheit zugeschnitten. Die Inhalte aber auch für 2-jährige Berufsausbildung zur Servicekraft für Schutz und Sicherheit geeignet. , Bremsscheiben > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20221124, Produktform: Kartoniert, Autoren: Kaiser, Dieter, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 226, Keyword: Arbeitsrecht; Ausbildungsbetrieb; BWL; Berufsschule; Betriebsausgaben; Betriebswirtschaft; Fachkraft für Schutz und Sicherheit; Gehaltsabrechnung; Grundlagen; Kosten; Lehrbuch; Leistungsrechnung; Lohnabrechnung; Muster; Nutzen; Rahmenstoffplan; Rechnung; Servicekraft für Schutz und Sicherheit; Sicherheitsbranche; Sicherheitsdienst; Sicherheitsdienstleistung; Sicherheitswirtschaft; Tarifrecht; Unternehmenssicherheit; VWL; Vertragsrecht; Wirtschaft und Soziales, Fachschema: Deutsch~Unterricht / Deutsch~Deutschland~Dienstleistung~Tertiärer Sektor~Polizei - Kriminalpolizei - Schutzpolizei - Volkspolizei~Sicherheitsdienst~Strafrecht, Fachkategorie: Straftaten gegen die öffentliche Gesundheit, Sicherheit und Ordnung~Unterricht und Didaktik: Berufsausbildung~Betriebswirtschaft und Management: Lehrbücher, Handbücher~Dienstleistungsgewerbe, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 148, Höhe: 17, Gewicht: 296, Produktform: Kartoniert, Genre: Schule und Lernen,32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
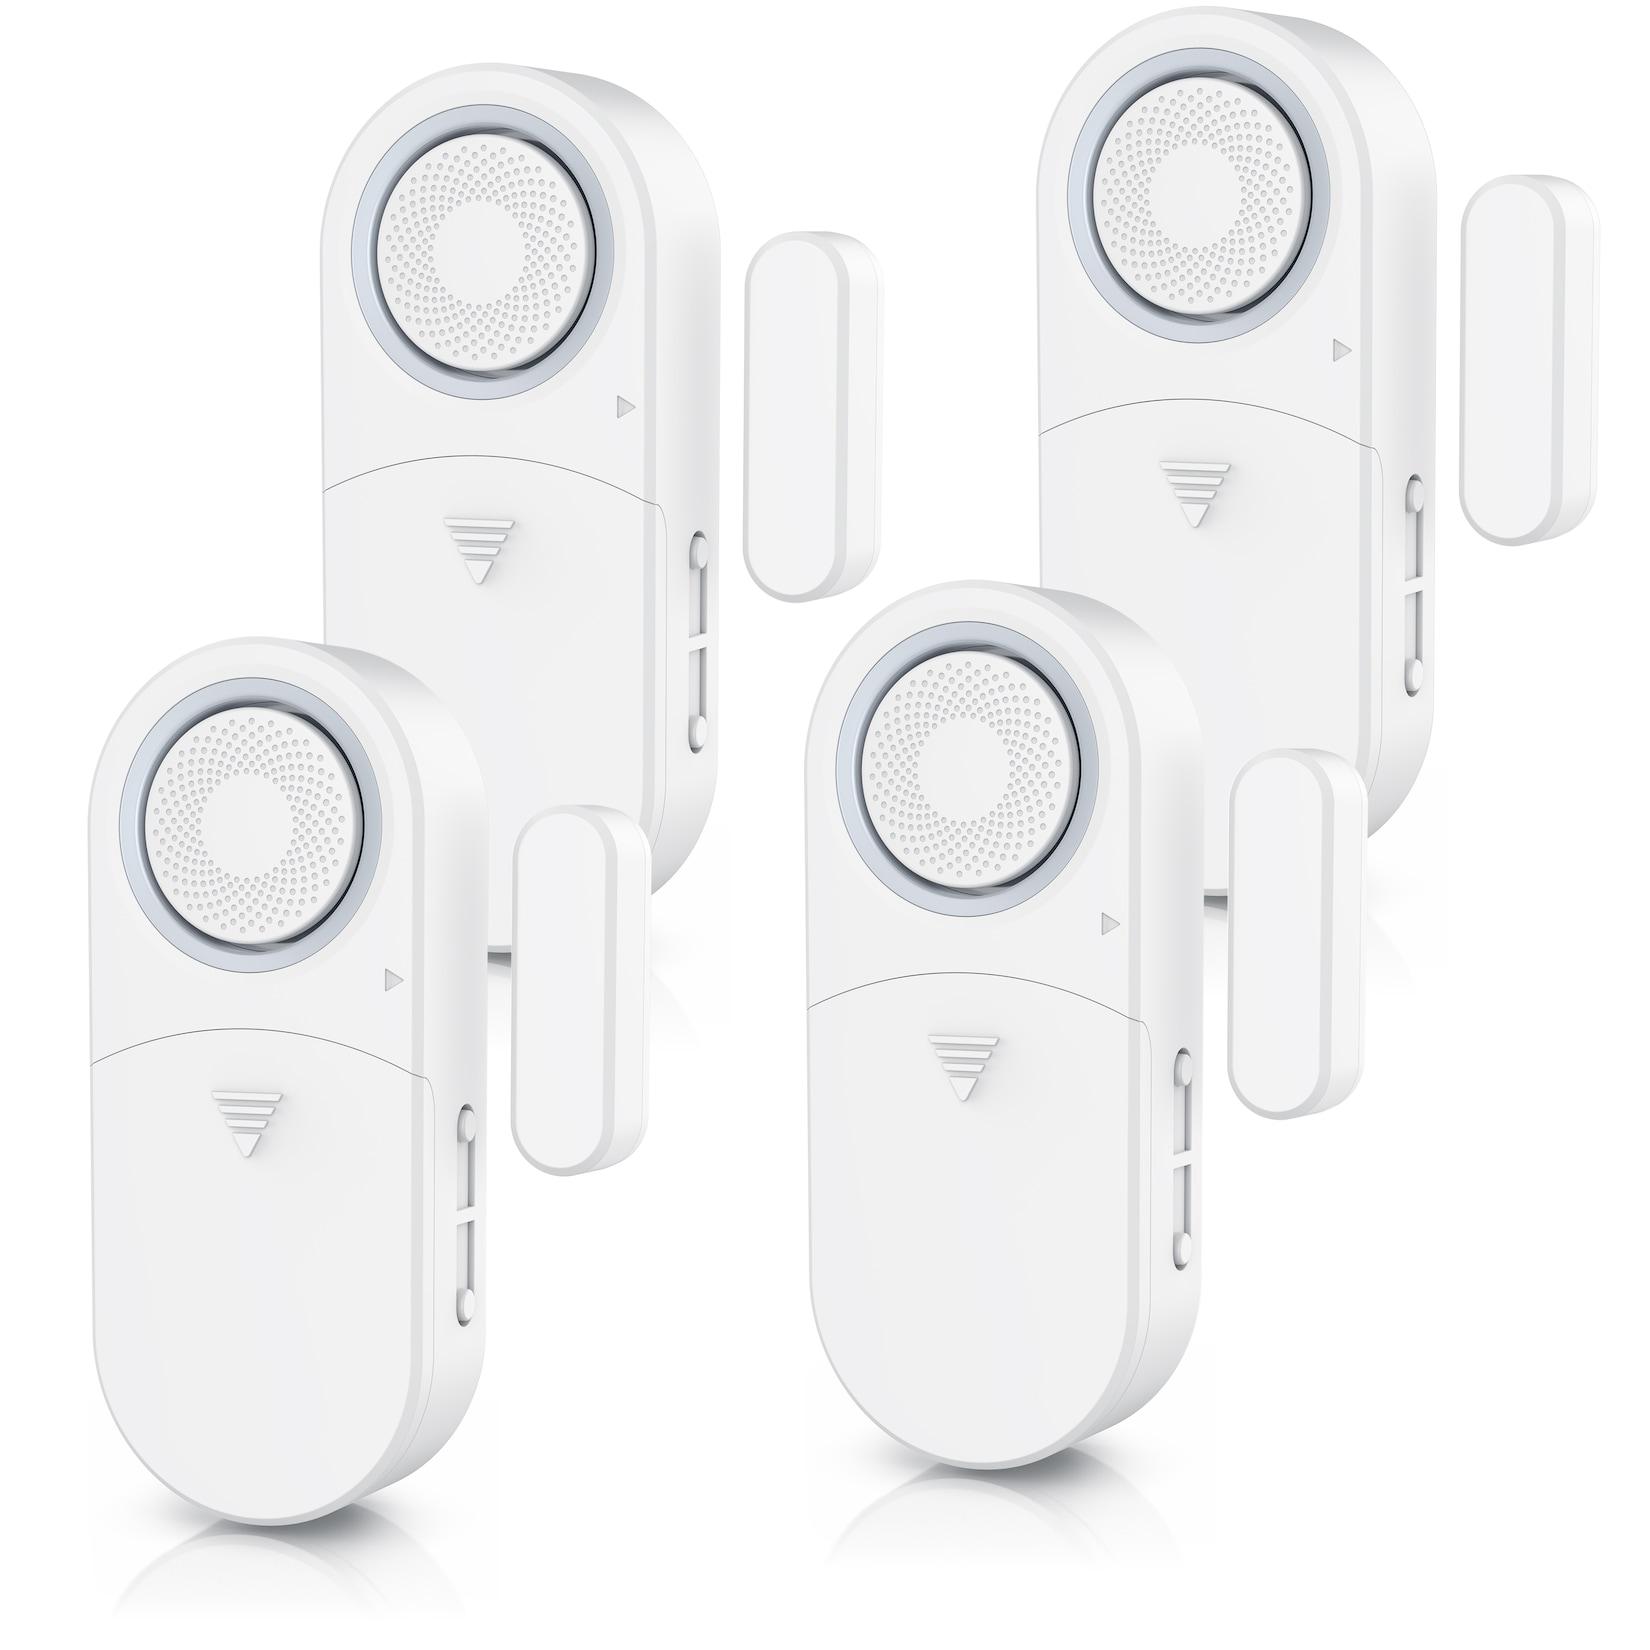
Bearware 4x Fensteralarm 120 dB, Tür- & Fenster-Sensor, Einbruchschutz, Alarmanlage, mit BatterienIhre Sicherheit ist uns wichtig! Haus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmaßnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfrei39,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie lange gilt kleinunternehmerregelung?
Die Kleinunternehmerregelung gilt in Deutschland für Unternehmen, die im vorangegangenen Jahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Solange diese Umsatzgrenzen nicht überschritten werden, können Unternehmen von der Kleinunternehmerregelung profitieren. Es handelt sich dabei um eine steuerliche Vereinfachung, da Kleinunternehmer von der Umsatzsteuer befreit sind und somit keine Umsatzsteuervoranmeldungen abgeben müssen. Es ist wichtig, regelmäßig zu überprüfen, ob die Umsatzgrenzen eingehalten werden, da andernfalls die Kleinunternehmerregelung nicht mehr angewendet werden kann. **
-
Was ist die Kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden. Unternehmen, die unterhalb einer bestimmten Umsatzgrenze bleiben, müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch keine Umsatzsteuervoranmeldungen abgeben. Dadurch entfällt für sie der administrative Aufwand und sie können ihre Produkte oder Dienstleistungen günstiger anbieten. **
-
Soll ich die Kleinunternehmerregelung annehmen?
Die Entscheidung, die Kleinunternehmerregelung anzunehmen, hängt von verschiedenen Faktoren ab. Wenn dein Umsatz voraussichtlich unter der Grenze von 22.000 Euro pro Jahr (in Deutschland) liegen wird und du keine Vorsteuerabzüge geltend machen möchtest, könnte die Kleinunternehmerregelung sinnvoll sein. Es ist jedoch ratsam, sich vorher von einem Steuerberater beraten zu lassen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
-
Wie lange gilt die kleinunternehmerregelung?
Die Kleinunternehmerregelung gilt in Deutschland für Unternehmen, die im vorangegangenen Jahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr einen Umsatz von höchstens 50.000 Euro erwarten. Unternehmen, die unter diese Regelung fallen, sind von der Umsatzsteuer befreit und müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Die Regelung bietet kleinen Unternehmen eine Vereinfachung in der Buchhaltung und Verwaltung. Es ist jedoch wichtig, die Umsatzgrenzen im Auge zu behalten, da bei Überschreitung der Grenzen die Umsatzsteuerpflicht greift. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.